Ubezpieczam NNW
Ile naprawdę wypłaci NNW Twojego dziecka?
Ile naprawdę wypłaci NNW Twojego dziecka, sprawdzam w warunkach ubezpieczenia (OWU) dziesięciu towarzystw i tłumaczę polisy z procentów na pieniądze. Wybierz polisę, która realnie zapłaci, gdy trzeba.
Ranking 2026/2027
Trzy oferty, które w porównaniu wypadły najlepiej
Dziesięć towarzystw, każde policzone z jego własnych warunków ubezpieczenia. Poniżej pierwsza trójka — w pełnej tabeli są wszystkie dziesięć, z kwotami, wadami i porównywarką.
Przycisk otwiera kalkulator ubezpieczyciela — cenę dla swojego dziecka zobaczysz przed zakupem, a samo wyliczenie do niczego nie zobowiązuje.
Sprawdź cały ranking → Wszystkie dziesięć ofert — z kwotami, wadami i porównywarką
Znasz to?
Cztery zdania, które słyszę od rodziców najczęściej
„Dostaliśmy 300 zł za złamaną rękę"
Za to samo złamanie przedramienia tabele towarzystw dają od 1% do 3% sumy. Przy sumie 100 tys. zł to różnica między 1000 a 3000 zł — za tę samą kontuzję.
Zobacz kwoty za złamanie ręki →„Szkoła dała jedną ofertę, nie mam wyboru"
Grupówka nie jest obowiązkowa i nie wyklucza zakupu własnej polisy — szkoła nie może narzucić ubezpieczenia. Typowa polisa ze szkoły ma sumę 10–15 tys. zł, czyli 100–150 zł za każdy procent uszczerbku.
Grupówka czy własna polisa →„Nie wiem, czy sport mojego dziecka jest objęty"
Jedne towarzystwa mają sport wyczynowy w standardzie, inne wyłączają go razem ze stypendium. Listy dyscyplin porównałem osobno, towarzystwo po towarzystwie.
Sprawdź, co ze sportem →„Nie mam czasu tego czytać, wrzesień to chaos"
Przeczytałem ponad 440 stron warunków dziesięciu towarzystw i przełożyłem je na kwoty. Quiz skraca to do sześciu pytań i dwóch minut.
Dopasuj NNW w 2 minuty →Jak to działa
Trzy kroki do polisy, która zapłaci
-
1
Rozwiąż quiz
6 pytań o Twoje dziecko: wiek, sport, wyjazdy, zdrowie, co jest dla Ciebie ważne. 2 minuty.
Zacznij quiz -
2
Zobacz kwoty, nie procenty
Pokazuję, ile każda polisa wypłaci za typowe urazy — bez czytania ponad 440 stron warunków dziesięciu towarzystw.
Zobacz ranking -
3
Kup u ubezpieczyciela
Bezpośrednio u towarzystwa, bez wizyt w biurze i papierowych dokumentów. Kwoty, które pokazuję, pochodzą z warunków ubezpieczenia.
Jak porównuję →
Scenariusze z życia
Ten sam wypadek. Dwie różne wypłaty.
Za ile kupisz spokój, a za ile tylko papier? Trzy realne sytuacje — i co wypłaca tania polisa, a co dobrze dobrana. Kwoty różnią się między sytuacjami, bo zależą od sumy ubezpieczenia i wariantu — przy każdej podaję, co dokładnie porównuję.
SOR, gips na 6 tygodni, 10 wizyt na rehabilitacji
Klasyczny wypadek po lekcjach. Tyle wypłaci polisa — zależnie od tego, którą wybrałeś we wrześniu. ⚠️ Przy hulajnodze i rowerze część towarzystw pyta o kask: u PZU jazda bez niego poniżej 16. roku życia wyłącza ochronę, jeśli miało to wpływ na wypadek albo na jego następstwa.
10 zabiegów rehabilitacji — bez pobytu w szpitalu
Najczęstszy uraz sportowy. Warunek pobytu w szpitalu zniknął z rynku 24 lipca 2026 — pułapka przeniosła się w limity. Jedna polisa daje na rehabilitację 1 000 zł niezależnie od sumy, inna dziesięć razy tyle.
5% uszczerbku + orteza — czysta matematyka sumy
Ten sam uszczerbek, ta sama operacja. Różnicę robi suma ubezpieczenia: 1% z 10 tys. to 100 zł, 1% ze 100 tys. to 1000 zł.
Kto za tym stoi
Pomagam rodzicom wybrać polisę, która naprawdę wypłaci
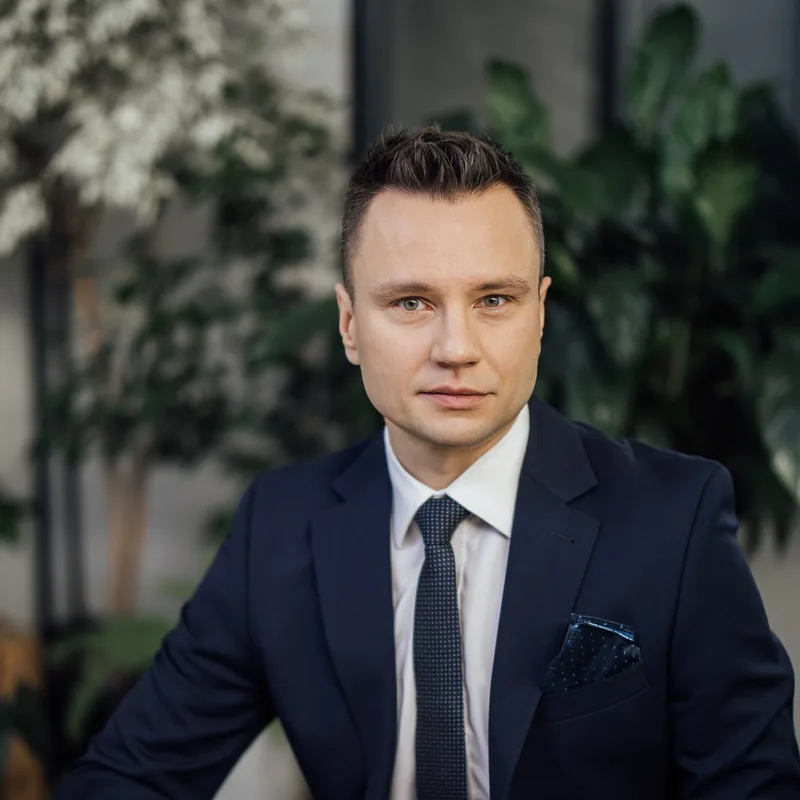
- Przeczytałem ponad 440 stron warunków dziesięciu towarzystw i przełożyłem je na kwoty. Każda liczba na tej stronie pochodzi z OWU, nie z ulotki reklamowej.
- Pokazuję minusy obok plusów. Minus zostaje minusem także wtedy, gdy oferta jest partnerska — kolejność w rankingu wynika z OWU, nie z prowizji.
- Zanim kupisz, możesz napisać. Odpowiadam osobiście, zwykle do 24 h — bez call center i bez zapisywania Cię do czegokolwiek.
Piotr Sperka · agent ubezpieczeniowy · wpis do rejestru KNF nr RPU 11259696/A
Ranking w pigułce
Najlepsze polisy do konkretnego zadania
Z porównania 10 towarzystw — cztery podia na start. W rankingu klikniesz każdą ofertę i zestawisz wybrane obok siebie.
Na wybite zęby
Na najwyższą wypłatę
Dla dziecka, które trenuje
Najtaniej na start
Kolejność wynika z zapisów w warunkach ubezpieczenia, nie z prowizji. To porównanie, nie rekomendacja — dobór polisy wymaga rozmowy o potrzebach Twojego dziecka.
Dla kogo
Znajdź NNW dopasowane do swojego dziecka
Częste pytania
Zanim wybierzesz
Czy NNW szkolne jest obowiązkowe?
Nie. Żaden przepis nie nakazuje ubezpieczenia dziecka od następstw nieszczęśliwych wypadków. Coraz więcej szkół rezygnuje jednak z polis grupowych, dlatego rodzice najczęściej kupują NNW samodzielnie.
Ubezpieczenie grupowe ze szkoły czy indywidualne?
Indywidualne zwykle daje wyższe sumy i szerszy zakres przy podobnej składce — i to Ty wybierasz wariant, nie placówka. Szkolne grupówki miewają sumy 10–15 tys. zł, czyli 100–150 zł za 1% uszczerbku.
Czy można mieć dwie polisy NNW i dostać wypłatę z obu?
Tak. NNW to ubezpieczenie osobowe — świadczenia z każdej polisy wypłacane są niezależnie. Grupówka ze szkoły plus polisa indywidualna oznaczają dwie osobne wypłaty za ten sam uraz.
Czy mogę kupić NNW w trakcie roku szkolnego?
Tak. Polisa NNW działa 12 miesięcy od dnia zakupu — nie musi zaczynać się we wrześniu. Ochrona obejmuje też wakacje, ferie i wyjazdy.
Czy NNW działa na wakacjach, feriach i za granicą?
W większości ofert tak — ochrona trwa 24/7 na całym świecie, także na koloniach i wyjazdach. Wyjątki dotyczą pojedynczych świadczeń (np. OC tylko w Europie, assistance w Polsce) — zaznaczam je w porównaniu.
Sprawdź, ile wypłaci polisa Twojego dziecka
2 minuty. Bez podawania danych osobowych, żeby zobaczyć wynik.
Dopasuj NNW w 2 minuty